I risultati del terzo trimestre 2026 di LVMH, caratterizzati da un calo del 5% delle vendite organiche nella divisione Fashion & Leather, indicano che la tanto attesa ripresa del settore del lusso dopo la fase di rallentamento si è fermata
Moda e Pelletteria vs. Orologi e Gioielli
Vi è tuttavia differenza di risultato tra le principali business unit:
|
Categoria |
Q2 2026 |
Q3 2026 |
|
Moda e Pelle |
+1% |
-5% |
|
Orologi e Gioielli |
+11% |
+6% |
Il divario tra Moda e Pelle e Orologi e Gioielli è di circa 10 punti percentuali nel Q2 e 11 punti nel Q3. Si tratta quindi di un trend strutturale e non di un'anomalia limitata a un singolo trimestre
Sono soprattutto i gioielli a sostenere la crescita: le linee iconiche di Tiffany & Co. (HardWear, Knot, Sixteen Stone) hanno registrato progressi, mentre la nuova collezione di alta gioielleria e orologeria Eclettica di Bvlgari ha generato ricavi record. Anche Cartier e Van Cleef & Arpels di Richemont hanno riportato risultati solidi nel secondo trimestre, confermando che si tratta di una dinamica di comparto e non di un fenomeno esclusivamente legato a LVMH
Possibili spiegazioni sulla tenuta della gioielleria rispetto alla moda
- Prodotti iconici e durevoli: la gioielleria si basa su design intramontabili e sull'alta gioielleria, acquistati da consumatori molto facoltosi, generalmente meno esposti alle oscillazioni economiche rispetto ai clienti aspirazionali
- Valore intrinseco del prodotto: una parte del prezzo è sostenuta dal valore di oro e pietre preziose, elemento che contribuisce a preservarne il valore percepito. Al contrario, gli aumenti di prezzo nella moda sono stati spesso criticati per aver allontanato una parte della clientela
- Minore dipendenza dalla Cina: il comparto moda e pelletteria, in particolare marchi come Louis Vuitton e Dior, risulta più esposto alla domanda cinese
Cosa indicano numeri e trend per il settore fashion
1. Il motore di crescita cinese sta rallentando
LVMH ha evidenziato un contesto meno favorevole in Cina, causato da un deterioramento della fiducia dei consumatori e da una maggiore pressione fiscale sui soggetti ad alto patrimonio. Le vendite in Asia (escluso il Giappone) sono diminuite del 5%, infrangendo le aspettative di una rapida ripresa trainata dai consumatori cinesi del lusso
2. I consumatori aspirazionali stanno riducendo gli acquisti
Inflazione, incertezza geopolitica e tensioni in Medio Oriente stanno influenzando negativamente i consumatori di fascia medio-alta, che in passato erano disposti a investire in prodotti di ingresso al lusso come piccola pelletteria e accessori
3. Reazioni locali e affaticamento dei brand
Marchi di punta come Louis Vuitton stanno affrontando crescenti difficoltà reputazionali in alcuni mercati chiave, inclusi boicottaggi sui social media e controversie culturali locali Questo dimostra che neppure i brand più prestigiosi sono immuni al nazionalismo dei consumatori o alle dinamiche digitali contemporanee
4. Andamenti geografici divergenti
Mentre l'Asia mostra segnali di debolezza, altre aree continuano a evidenziare resilienza. LVMH ha registrato una crescita delle vendite del 5% negli Stati Uniti e performance sostanzialmente stabili in Europa e Giappone. Il mercato globale della moda di lusso appare quindi disomogeneo, più che uniformemente in declino
La fine del potere di prezzo incontrastato?
L'epoca in cui le maison del lusso potevano aumentare continuamente i prezzi di borse e collezioni prêt-à-porter senza impatti significativi sui volumi di vendita sembra avviarsi al termine
Gli investitori stanno iniziando a interrogarsi sulla capacità delle attuali collezioni e delle direzioni creative di marchi come Louis Vuitton e Dior di riattivare una domanda sostenuta a prezzo pieno. In altre parole, il settore potrebbe entrare in una fase in cui la desiderabilità del prodotto e l'innovazione creativa tornano a essere più importanti dei semplici aumenti di prezzo come leva di crescita
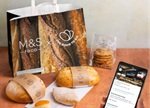
Il lancio avviene dopo una fase di test in alcuni negozi selezionati in tutto il Regno Unito. Fa parte del più ampio programma Plan A del retailer, che mira a dimezzare lo spreco alimentare entro il 2030
Le borse conterranno da tre a quattro prodotti da forno come pasticcini, biscotti e pane sfornati in negozio e avranno un prezzo al dettaglio minimo di £10,20. I consumatori possono acquistare la borsa per £3,80 sull'app Too Good to Go e ritirarla dal lunedì al sabato, un'ora prima della chiusura del negozio più vicino
Lucinda Langton, responsabile della sostenibilità di M&S Food, ha dichiarato: “Too Good To Go è un brillante esempio di come stiamo trasformando il nostro impegno a ridurre lo spreco alimentare in azioni concrete. Offrendo ai clienti l'accesso a borse a sorpresa di prodotti da forno in eccedenza, possiamo contribuire a garantire che una maggiore quantità del nostro cibo venga consumata. La risposta dei nostri negozi pilota è stata eccezionale e questa partnership rappresenta un ulteriore passo positivo verso il nostro obiettivo di dimezzare lo spreco alimentare entro il 2030”
Questo annuncio arriva mentre il retailer ha rivelato che 130 milioni di pasti sono stati donati grazie al cibo in eccedenza ridistribuito a enti di beneficenza attraverso la sua partnership con Neighbourly. Chelsea Kerr, amministratore delegato di Too Good To Go UK & Ireland, ha dichiarato: “Siamo lieti di collaborare con M&S per contribuire a rendere il loro cibo in eccedenza disponibile a un numero ancora maggiore di clienti in tutto il Regno Unito e in Irlanda
Lo spreco alimentare è una sfida enorme, ma partnership come questa dimostrano quanto sia semplice per aziende e consumatori agire insieme. Dando al cibo che altrimenti rimarrebbe invenduto una seconda possibilità di essere consumato, rendiamo più facile per le persone salvare il buon cibo e allo stesso tempo ottenere un ottimo rapporto qualità-prezzo. M&S è un brand molto amato in tutto il Regno Unito, quindi siamo entusiasti di lavorare insieme per rendere il salvataggio del cibo dallo spreco una parte semplice e accessibile della vita quotidiana per un numero ancora maggiore di persone.”
Wittington Investments, la holding della famiglia Weston, ha confermato mercoledì 7 ottobre di aver concordato l’acquisto del rivenditore, che ha 177 anni, da Sycamore Partners, società di private equity statunitense, e dalla famiglia Pessina
Boots è nata come semplice erboristeria a Nottingham, ma si è evoluta fino a diventare un pilastro delle high street britanniche, ampliando la propria offerta a un vasto assortimento di prodotti per la salute e la bellezza, pasti pronti (meal deal) e accessori da viaggio
La catena ha ottenuto buoni risultati negli ultimi anni nonostante la concorrenza dei rivali e i cambiamenti nelle abitudini di acquisto. I suoi negozi hanno registrato un calo di affluenza, perché molte persone lavorano da casa invece di recarsi ogni giorno feriale negli uffici dei centri cittadini. Negli ultimi anni ha chiuso centinaia di filiali in tutto il Regno Unito, e oggi conta circa 1.800 negozi e 51.000 dipendenti, restando comunque un marchio britannico familiare. Nei suoi ultimi risultati annuali Boots ha registrato 7,5 miliardi di sterline di vendite, con un aumento del 3,2% rispetto al 2024
Catherine Shuttleworth, amministratrice delegata di savvy marketing ed esperta del settore retail, ha dichiarato che nei prossimi mesi i clienti difficilmente vedranno grandi cambiamenti nei negozi, ma ha aggiunto che “col tempo ci si può aspettare un’esperienza di acquisto migliore, man mano che i nuovi proprietari investiranno nell’azienda”. Ha detto che salute e bellezza sono “un’area di enorme crescita” e che i nuovi investimenti della proprietà darebbero un aiuto
Negli ultimi vent’anni la proprietà è cambiata più volte. Sycamore ha posseduto il rivenditore solo per 18 mesi, e secondo Shuttleworth questi continui cambi di proprietario sono stati “una distrazione che non ha aiutato”
L’azienda fu fondata da John Boot, che nel 1849 aprì a Nottingham il primo negozio di erboristeria, offrendo un’alternativa economica alla medicina tradizionale. Da allora si è estesa nei decenni alla vendita di prodotti di vario tipo, ma i prodotti per la salute sono rimasti una componente fondamentale dell’attività. Oltre ai vaccini, offre controlli della vista e dell’udito, fornendo un supporto sanitario prezioso sia nei momenti quotidiani sia nelle emergenze nazionali come la pandemia di coronavirus. Nel 1997 ha lanciato il suo programma fedeltà, l’Advantage Card, che è diventato molto popolare e che molti altri rivenditori hanno poi imitato
Galen Weston, presidente di Wittington, diventerà presidente di Boots. Ha lasciato intendere che i nuovi proprietari hanno piani nuovi per la catena, tra cui il rinnovo dei negozi e l’ampliamento dei servizi sanitari. “Vediamo un’opportunità significativa di rendere un’ottima azienda ancora migliore, attraverso una proprietà stabile di lungo periodo, ulteriori investimenti di capitale e il nuovo impegno operativo necessario per servire i clienti con eccellenza per generazioni”, ha detto
La famiglia Weston acquisterà le attività retail di Boots nel Regno Unito e in Irlanda, Boots Opticians, No7 Beauty Company e le attività in Thailandia e in franchising. Il completamento è previsto per l’inizio del 2027
La famiglia Weston possiede la catena di supermercati canadese Loblaws e l’attività farmaceutica Shoppers Drug Mart, e in passato ha posseduto il grande magazzino londinese Selfridges dal 2003 al 2021, prima di venderlo per 4 miliardi di dollari. Il ramo britannico, separato, della famiglia Weston è l’azionista di maggioranza di Associated British Foods, la società madre di Primark. I Weston si sono piazzati al quinto posto nella Sunday Times Rich List di quest’anno, con un patrimonio complessivo di quasi 19 miliardi di sterline
Wittington avrà il controllo operativo di Boots e ha concluso l’acquisizione in partnership con Fairfax Financial Holdings, una holding con sede a Toronto. Sycamore Partners, in partnership con Stefano Pessina e la sua famiglia, manterrà la proprietà di Farmacias Benavides in Messico e di Alliance Healthcare Deutschland in Germania.
Negozi rinnovati
Il rinnovo del portafoglio di 1.800 negozi è tra le priorità dei nuovi proprietari, Wittington Investments. È la holding dei Weston, una famiglia canadese ricca e con una lunga storia nel retail, che un tempo possedeva Selfridges e oggi controlla diverse grandi catene al di là dell’Atlantico.
Non è stato reso noto come potrebbero essere i negozi Boots in futuro. Secondo Sofie Willmott, direttrice associata e analista di GlobalData Retail, l’attività è andata bene negli ultimi anni e le nuove aree bellezza, rinnovate in alcuni dei negozi più grandi, hanno offerto ai clienti un’esperienza più simile a quella di un grande magazzino.
Dall’apertura nel 2023 del suo primo negozio dedicato esclusivamente alla bellezza nel complesso di Battersea Power Station, Boots dichiara di aver ridisegnato oltre 180 beauty hall, di aver inaugurato il suo primo concept store di profumi e un’ottica dedicata all’occhialeria di lusso.
“Dovrebbero investire nel resto della catena, perché hanno un portafoglio di negozi molto grande e penso che i punti vendita più piccoli abbiano ricevuto pochi investimenti nel tempo; è qualcosa su cui devono recuperare”, afferma Willmott. Un aspetto più “coerente” sarebbe un altro miglioramento, aggiunge: “Al momento c’è una certa mancanza di collegamento”
Durante il periodo natalizio, dirigenti del retail e genitori si trovano accomunati da una stessa domanda: cosa vogliono davvero i ragazzi quest’anno?
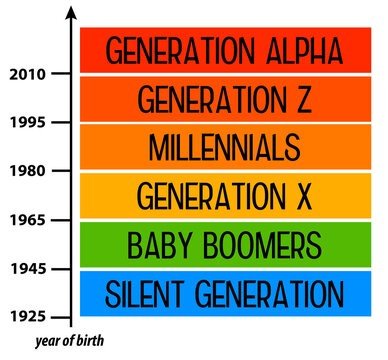
La risposta può essere semplice, come individuare i giocattoli più richiesti, oppure molto più complessa, ossia capire quali aspettative le generazioni più giovani abbiano nei confronti dell’esperienza di acquisto. Con i primi esponenti della Gen Alpha ormai in età da patente, l’attenzione dei retailer sta progressivamente spostandosi dalla Gen Z ai consumatori del futuro.
Per ora, tuttavia, entrambe le generazioni rimangono al centro dell’interesse. E il confine tra una generazione e l’altra non è affatto netto: condividono infatti molte caratteristiche.
I più giovani della Gen Z e i più grandi della Gen Alpha, entrambi adolescenti, sono:
. molto sensibili al prezzo
. nativi del mondo digitale
. fortemente attratti dalle esperienze fisiche in negozio
. estremamente influenti nelle decisioni di acquisto della famiglia, pur disponendo di risorse economiche limitate
. cresciuti con una precoce esposizione all’intelligenza artificiale
“Prima ci sono stati i Millennials, la prima vera generazione digitale. Poi la Gen Z, la prima generazione dei social media e dell’iPhone. Adesso arriva la Gen Alpha, che sarà ricordata come la generazione dell’AI”, afferma Matt Britton, fondatore della piattaforma di consumer intelligence basata sull’AI, Suzy, e autore del libro Generation AI: Why Generation Alpha and the Age of AI Will Change Everything.
Secondo Britton, la Gen Alpha è la prima generazione a crescere con l’intelligenza artificiale presente nella quotidianità domestica
“L’AI sta modificando il loro modo di pensare e li renderà profondamente diversi dalle generazioni precedenti”
Tuttavia, sarebbe un errore considerare la Gen Alpha come un blocco omogeneo. Come ogni generazione, presenta segmenti molto diversi tra loro
Lo studioso delle tendenze generazionali Joeri Van den Bergh, professore presso la Vlerick Business School, ha individuato quattro principali sottogruppi negli Stati Uniti:
. giovani orientati agli influencer e all’espressione personale;
. appassionati di celebrity e personaggi della cultura pop;
. focalizzati su trend, moda e immagine;
. particolarmente sensibili alle tematiche ambientali e sociali.
Come sottolinea Van den Bergh:
“Quando si studia la Gen Alpha si tende a pensare che tutti siano interessati all’ambiente o influenzati dai creator e dalle celebrity. Ma non è così. Non esiste una soluzione unica per tutta la Gen Alpha, così come non esiste per la Gen Z.”
La nuova “porta d’ingresso” di Internet
Qualunque sarà l’evoluzione della Gen Alpha, una cosa è certa: l’intelligenza artificiale sarà una componente fondamentale del suo modo di vivere e acquistare
Secondo Britton, il tradizionale percorso d’acquisto sta rapidamente scomparendo:
Google → Instagram → Amazon → acquisto
Per oltre vent’anni questo è stato il modello dominante. Oggi chatbot e assistenti AI stanno assumendo il ruolo di scoperta dei prodotti, valutazione delle alternative, engagement, supporto all’acquisto
“Internet oggi ha una nuova porta d’ingresso”
Per i retailer diventa quindi indispensabile presidiare questi nuovi canali di scoperta. Alcuni si stanno già muovendo in questa direzione:
. Target ha lanciato un assistente AI per suggerire regali personalizzati durante le festività
. Kohl’s ha introdotto strumenti analoghi basati sull’intelligenza artificiale
Secondo Britton, eventuali limiti tecnologici attuali, come quelli sperimentati da ChatGPT nelle prime esperienze di checkout diretto, sono destinati a essere risolti rapidamente
In questo nuovo contesto diventa ancora più importante una delle leggi fondamentali del retail: creare una connessione emotiva con il cliente. Per quanto sofisticata, l’AI non comprende realmente le emozioni umane”
Per questo l’autenticità del brand, il contenuto, le community e la creator economy continuano a essere elementi che si sviluppano prevalentemente al di fuori dell’universo AI
Personalizzazione, co-creazione e influenza familiare
L’utilizzo dell’AI non riguarda soltanto la Gen Z e la Gen Alpha, ma è tra queste generazioni che risulta più diffuso
Sono cresciute in un mondo basato su raccomandazioni personalizzate, feed individualizzati, prodotti customizzati
Con l’avanzare dell’intelligenza artificiale, questa aspettativa di personalizzazione aumenterà ulteriormente.
Secondo Hana Ben-Shabat, fondatrice di Gen Z Planet, i giovani vedono i prodotti come strumenti di espressione personale e amano partecipare alla loro creazione.
Per i retailer funzionano particolarmente bene personalizzazione, customizzazione, co-creazione, esperienze che permettono ai giovani di esprimere la propria identità
Ma non bisogna dimenticare che molti appartenenti alla Gen Alpha sono ancora bambini. Di conseguenza è fondamentale parlare anche ai genitori:
. La Gen Z è cresciuta prevalentemente con genitori della Gen X
. La Gen Alpha è cresciuta prevalentemente con genitori Millennial
Secondo Van den Bergh, i genitori Millennial tendono a coinvolgere maggiormente i figli nelle decisioni di acquisto. Questo significa che l’influenza dei ragazzi va ben oltre i giocattoli e si estende a snack, intrattenimento, abbigliamento, beauty, food
I negozi fisici come antidoto agli algoritmi
Per quanto la vita dei giovani sia immersa nel digitale, cresce parallelamente una forte attrazione verso tutto ciò che è fisico ed esperienziale
Così come già accaduto con la Gen Z, anche la Gen Alpha mostra un forte interesse per lo shopping in negozio. Un caso emblematico è quello dei cosiddetti “Sephora Kids”, bambini e adolescenti che affollano i negozi della catena beauty
Secondo Van den Bergh, il fenomeno non riguarda semplicemente i prodotti: “Non conta tanto cosa fa il prodotto. Conta il packaging, la texture, il rituale”
Per i ragazzi, l’esperienza consiste nel scegliere autonomamente, uscire con gli amici, vivere attività tipicamente adulte in un contesto adatto alla loro età
Anche e.l.f. Cosmetics ha avuto successo proponendo versioni accessibili dei prodotti più desiderati, riuscendo a intercettare rapidamente i trend emergenti
La stanchezza da algoritmi
Secondo Emily Albright Miller, Executive Vice President Retail Design di JLL, i giovani stanno iniziando a mostrare segni di affaticamento verso l’iper-personalizzazione digitale. “Le persone sono esauste di fronte all’eccesso di scelta”
Se da un lato gli algoritmi conoscono sempre meglio i consumatori, dall’altro rischiano di limitare la loro capacità di esplorazione. La ricerca JLL evidenzia che il 45% della Gen Z ritiene che le raccomandazioni online restringano ciò che può piacergli
“Stanno ancora cercando di capire chi vogliono essere. Vogliono sperimentare identità diverse, ma è difficile uscire dall’algoritmo”. Il negozio fisico offre esattamente questa libertà. “Quando entri in un punto vendita puoi esplorare qualsiasi assortimento senza che esistano barriere”
Più sensorialità, meno schermi
La ricerca di JLL mostra anche che online e offline svolgono funzioni differenti.
Quando visitano un negozio, i consumatori cercano stimoli sensoriali, esperienze tattili, contatto umano, una pausa dagli schermi
“Vogliamo un’esperienza sensoriale. Vogliamo toccare. Vogliamo connessioni umane.” Per questo motivo i retailer dovrebbero dosare con attenzione la tecnologia all’interno dei punti vendita. L’eccesso di schermi e stimoli digitali può generare sovraccarico cognitivo.
Cosa serve per conquistare la Gen Z e la Gen Alpha nel Natale 2026?
Secondo Van den Bergh, il successo dipende dalla capacità di combinare:
. rilevanza culturale
. esperienza memorabile
. accessibilità economica
. comprensione autentica delle nuove generazioni
I marchi che oggi performano meglio tra gli adolescenti, come Nike, Brandy Melville, Coach, Sephora ed e.l.f. Cosmetics, hanno tutti elementi in comune:
. forte capacità di cavalcare i trend
. esperienze distintive
. personalizzazione
. dialogo continuo con le community
La stagione natalizia 2026 evidenzia un apparente paradosso: i giovani consumatori vogliono sempre più AI, ma desiderano anche sempre più fisicità. L’intelligenza artificiale diventa la nuova porta d’accesso allo shopping, mentre il negozio fisico rimane il luogo dove costruire emozioni, identità e relazioni
Per i retailer che guardano alla Gen Z e alla Gen Alpha, la vera sfida non è scegliere tra digitale e fisico, ma integrarli in modo armonico, offrendo contemporaneamente personalizzazione algoritmica ed esperienze umane autentiche
